
PERSPECTIVA GLOBAL PARA
TU PATRIMONIO - EDICIÓN #1
NOVIEMBRE 2026.
Conoce estas megatendencias que están redefiniendo el tablero de las inversiones internacionales

Tasas flotantes: flexibilidad en
un mercado cambiante
|
¿Por qué los bonos de tasa fija pueden perder valor cuando suben las tasas de interés? |
En esta edición exploramos cómo los movimientos de tasas pueden afectar el valor de los bonos y por qué existen instrumentos cuyos intereses se ajustan a las condiciones del mercado.
En un entorno de inflación persistente y mayores tasas de mercado de los Tesoros estadounidenses, los bonos de tasa flotante ("FRNs") pueden complementar una cartera conservadora al reducir la sensibilidad de esta a las tasas de interés.
El mercado de renta fija de Estados Unidos atraviesa un periodo de incertidumbre que afecta especialmente a los portafolios conservadores. Y, aunque la FED decidió no incrementar la tasa de interés en su última reunión, lo cierto es que la inflación continúa siendo un indicador persistente, como lo muestra el hecho que el PCE (Personal Consumption Expenditures, indicador de precios que es más seguido por la Reserva Federal para mirar la evolución de los mismos) aumentó 3,4% interanual La persistencia de la inflación por encima de la meta durante más de cinco años continúa siendo una señal de preocupación para la FED y los mercados en general (Bloomberg Línea, 2026).
La inflación afecta a los bonos del Tesoro y a otros activos de renta fija, porque reduce el poder adquisitivo de los rendimientos que generan. Por esta razón, los inversionistas suelen buscar una mayor rentabilidad para compensar el aumento de los precios, produciendo un aumento en las tasas de mercado1. Esto también puede reducir el valor de los bonos que ya están en circulación, ya que los nuevos bonos ofrecen rendimientos más atractivos y los anteriores pierden atractivo frente a ellos.
En el escenario particular de los Tesoros (activo de referencia en el mundo de la renta fija) se ha observado un fuerte incremento de las tasas de mercado en los diferentes vencimientos. Así, por ejemplo, entre el 25 de agosto y 5 de octubre del 2026, el Tesoro de 2 años pasó de aproximadamente 4,17% a 4,84%, mientras que el de 10 años lo hizo de 4,64% a 5,31% (un aumento de 0,67%) en apenas seis semanas[MG6.1][DV6.2]. En contraste, en un periodo similar de subida de tasas, en 2022, el Tesoro a 10 años paso de aproximadamente 3,03% a 3,76%, un incremento de 0,73%. Por lo cual, el movimiento de los Tesoros se enfrenta a un movimiento pronunciado a causa de las tasas de la Fed.
|
Y en este contexto es que entran a volverse interesantes los FRNs, ya que son bonos que reducen la exposición a cambios en las tasas de interés; puesto que, en lugar de tener un cupón fijo durante su vida, tienen un cupón variable compuesto por una tasa de referencia, que se reajusta periódicamente, que puede ser por ejemplo la SOFR 2 o los Tesoros de corto plazo, conocidos como Treasury Bills 3, y un margen que normalmente permanece fijo. |
En pocas palabras: ¿qué son las tasas flotantes?.
Son tasas de interés que cambian periódicamente siguiendo una referencia del mercado. En un bono de tasa flotante (FRN), el interés que recibe el inversionista no permanece igual durante toda la vida del título: se recalcula según esa referencia, más un margen establecido. Por ejemplo, si la referencia sube, el cupón del bono generalmente también sube; si baja, el cupón puede disminuir. Esto reduce la sensibilidad del precio a las variaciones de tasas, pero no elimina los riesgos de inversión.
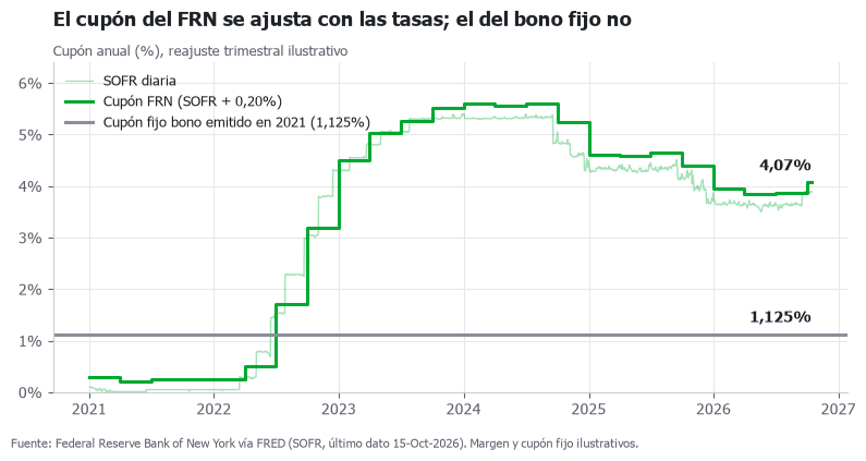
La figura 1 ilustra esta diferencia. En este caso, un bono de tasa fija emitido a comienzos de 2021, que paga un cupón de 1,125% durante toda su vida, sin importar lo que ocurra con las tasas de mercado. En contraste, un FRN que paga la SOFR más un margen de 0,20% habría visto subir su cupón desde cerca de 0,3% en 2021 hasta más de 5,5% en 2023, acompañando las alzas de la Reserva Federal. Hoy ese cupón se ubicaría alrededor de 4,07%.
|
Como el cupón del FRN se reajusta periódicamente a las condiciones de mercado, su precio no necesita caer para ofrecer un rendimiento competitivo cuando las tasas suben. Ese es el origen de su baja sensibilidad a las tasas de interés. |


|
Nota: "FRN ilustrativo con reajuste trimestral. En la práctica, los FRNs del Tesoro de EE.UU. se reajustan semanalmente con la tasa del T-Bill a 13 semanas". |
Para entender bien como los FRNs ayudan a que un portafolio pueda mitigar el riesgo de tasas de interés, es importante entender el concepto de duración efectiva en un activo de renta fija; que se puede definir como la variación del precio del bono ante un cambio en la tasa de interés. Los activos tienden a ser más sensibles a las tasas de interés según aumente su duración efectiva, porque gran parte del valor del bono dependerá de flujos de caja que se recibirán durante mucho más tiempo.
Un ejemplo de cómo los FRNs pueden ayudar una cartera de renta fija, es que podemos suponer que esta tiene una duración de 4,5 años. Si asignamos 20% de esta cartera a FRNs, su duración podría bajar a cerca de 3,6 años. La combinación de instrumentos de tasa fija y flotante reduciría así la exposición de la cartera a movimientos de las tasas de interés.
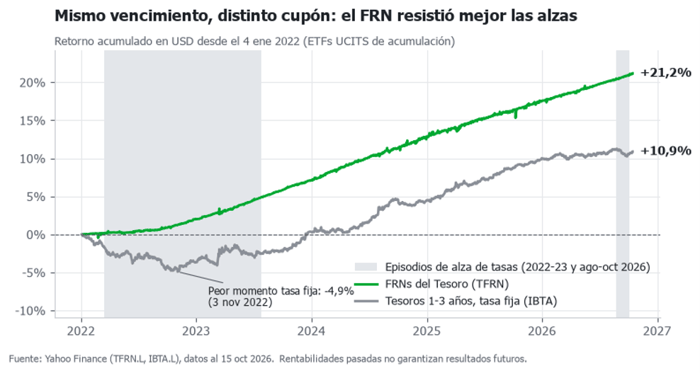
La evidencia reciente respalda el siguiente comportamiento. La figura 2 compara dos fondos que invierten en bonos del Tesoro de EE. UU. con vencimientos similares, de 1 a 3 años: uno en FRNs y otro en bonos de cupón fijo. Así, la única diferencia relevante entre ellos es el tipo de cupón. Durante el ciclo de alzas de la Fed entre 2022 y 2023, el fondo de FRNs ganó 4,7%, mientras que el de tasa fija perdió 0,9%. En su peor momento mas bajo, en noviembre de 2022, este último llegó a acumular una pérdida de 4,9% y solo recuperó su valor inicial a comienzos de 2024. Desde enero de 2022, el fondo de FRNs acumula un retorno de 21,2%, frente a 10,9% del de tasa fija, y no registró pérdidas acumuladas pronunciadas. Esto confirma podría confirmar que, en entornos de tasas al alza, los FRNs permiten preservar capital sin renunciar a la rentabilidad en periodos de subidas de tasas.
Así que, vale destacar que tampoco es negativo exponerse al riesgo de tasas. Si suponemos que las tasas de la Fed se reducirán en el futuro, eso produciría un efecto positivo sobre una cartera actual, porque el precio de sus bonos tendería a aumentar. Este efecto, tradicionalmente, ha sido más pronunciado en portafolios que tienen bonos de más largo plazo. Por ello, si bien es importante cubrirse frente al riesgo de tasa de interés actual, también es importante tener cierta exposición a bonos de larga duración para obtener mayor rentabilidad una vez las circunstancias cambien.
Las claves para tus inversiones.
1. El valor de un bono puede cambiar, aunque continúe pagando intereses. La duración y los movimientos de tasas importan.
2. Los FRNs ajustan sus cupones a una referencia de mercado y pueden reducir la sensibilidad de una cartera a las alzas de tasas.
3. La tasa fija y la tasa flotante cumplen funciones diferentes: combinarlas puede ayudar a equilibrar riesgos según el horizonte y los objetivos de inversión.
4. Es necesario tener un balance que busque la preservación de capital y búsqueda de retorno.
¿Qué tema te gustaría leer en la próxima edición?
Cuéntanos qué temas de inversiones internacionales te interesan: renta fija, dólar, acciones globales, activos alternativos u otro tema.
Equipo de Inversiones Internacionales - Skandia
1. La tasa de mercado representa la rentabilidad exigida por el mercado para valorar los flujos de un título de renta fija y determinar su precio actual. Si la tasa de mercado aumenta, el valor presente de esos flujos disminuye, y, por tanto, el precio del bono sube. Por ello, existe una relación inversa entre las tasas de mercado y precios de los títulos de renta fija.
2. La secured Overnight Financing Rate (SOFR) es una medida que indica el costo de prestar efectivo a un día y con garantía de bonos del tesoro de Estados Unidos.
3.Los Treasury Bills o letras del tesoro, son títulos de deuda pública a corto plazo emitidos por un gobierno. Cuentan con plazos cortos de 3 a 12 meses..
El contenido de la presente comunicación no constituye una recomendación profesional para realizar inversiones, en los términos del artículo 2.40.1.1.2 del Decreto 2555 de 2010. Skandia no promete ni garantiza rentabilidades.
Skandia Valores S.A. Sociedad Comisionista de Bolsa promociona y oferta los negocios y servicios de XENDIA Wealth LLC y de AIVA Investments S.A. del mercado de valores del exterior, en virtud de contratos de corresponsalía firmados con dichas sociedades.
Fuentes:
1. Board of Governors of the Federal Reserve System. (2026, 16 de septiembre). September 16, 2026: FOMC projections materials, accessible version. https://www.federalreserve.gov/monetarypolicy/fomcprojtabl20260916.htm
2. Sinha, P. (2026, 5 de octubre). Gold steady as stronger dollar and high yields offset waning Fed hike expectations. Reuters. https://www.reuters.com/world/india/gold-gains-october-fed-rate-hike-prospects-fade-2026-10-05/
3. Sparshott, J. (2026, 30 de septiembre). El PCE, indicador de inflación preferido de la Fed, sube 0,3% en agosto y el gasto se acelera. Bloomberg Línea. https://www.bloomberglinea.com/mundo/estados-unidos/el-pce-indicador-de-inflacion-de-la-fed-sube-03-en-agosto-y-el-gasto-se-acelera/

